
Ele aparece no salário, na gasolina, na conta de energia, no supermercado, no plano de celular, no carro, na casa e em praticamente tudo o que compramos. Parte é visível. Outra parte chega embutida no preço final.
E a conta é grande.
Segundo a estimativa mais recente do Tesouro Nacional, a carga tributária bruta brasileira chegou a 32,40% do Produto Interno Bruto em 2025, considerando União, estados e municípios. Em termos simples, o volume arrecadado equivale a quase um terço de toda a riqueza produzida pelo país naquele ano.
Isso não significa que cada brasileiro entrega exatamente 32,4% do salário ao governo. A carga tributária é uma medida da arrecadação total em relação ao tamanho da economia.
O número chama atenção. Mas antes de reclamar dele, vale eliminar um mito.
O Brasil não tem a maior carga tributária do mundo.
Dinamarca e França, por exemplo, arrecadam proporcionalmente mais. O problema brasileiro aparece quando olhamos a conta inteira: quanto se arrecada, de onde vêm os impostos e o que o país consegue entregar com os recursos disponíveis.
O Brasil cobra quanto em comparação com outros países?
Comparar sistemas tributários exige cuidado. Cada país organiza impostos, contribuições sociais e benefícios de maneiras diferentes. Ainda assim, os dados harmonizados da OCDE permitem colocar o Brasil em perspectiva.
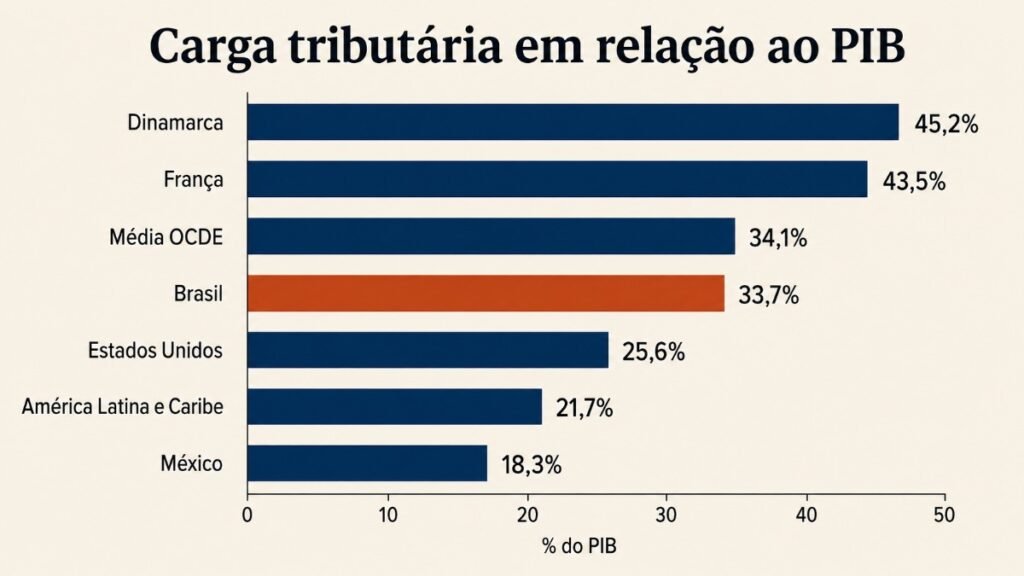
Em 2024, a carga tributária brasileira calculada pela metodologia da organização ficou em 33,7% do PIB. A média da OCDE foi de 34,1%.
Ou seja, praticamente a mesma coisa.
A diferença fica mais evidente quando olhamos para a América Latina e o Caribe. A média regional ficou em 21,7% do PIB. Entre os países latino-americanos e caribenhos analisados pela OCDE, o Brasil apresentou a maior relação entre arrecadação tributária e PIB naquele ano.
Alguns números ajudam a visualizar:
| País ou grupo | Carga tributária em relação ao PIB |
|---|---|
| Dinamarca | 45,2% |
| França | 43,5% |
| Média da OCDE | 34,1% |
| Brasil | 33,7% |
| Estados Unidos | 25,6% |
| Média da América Latina e Caribe | 21,7% |
| México | 18,3% |
Os dados nacionais apresentam números um pouco diferentes por questões metodológicas. A Receita Federal calculou uma carga tributária de 32,20% do PIB em 2024, equivalente a aproximadamente R$ 3,78 trilhões.
Não faz sentido transformar a diferença entre 32,2%, 32,4% e 33,7% em uma disputa sobre qual número estaria “certo”. São metodologias diferentes.
A conclusão relevante permanece a mesma: o Brasil possui uma carga tributária elevada, próxima daquela observada no conjunto das economias da OCDE e muito acima da média latino-americana.
Boa parte do imposto está escondida nas compras do dia a dia
Existe outra característica que ajuda a explicar por que o brasileiro sente tanto o peso dos impostos.
Em 2024, 43,49% de toda a arrecadação tributária brasileira veio de tributos incidentes sobre bens e serviços, segundo a Receita Federal.
Foram aproximadamente R$ 1,64 trilhão arrecadados dessa forma.
A tributação sobre renda respondeu por 28,26% da arrecadação; a folha de salários, por 21,16%; e a propriedade, por 5,31%.
Isso importa porque impostos sobre consumo atingem praticamente todo mundo.
Uma família de renda mais baixa precisa comprometer uma parcela maior de seus recursos com alimentação, energia, transporte, higiene e outras despesas essenciais. Se boa parte dos impostos está embutida justamente nesses produtos e serviços, proporcionalmente o impacto tende a ser maior sobre quem tem menos dinheiro disponível.
A própria Receita Federal aponta que a forte dependência brasileira da tributação indireta está associada a um sistema mais regressivo e com menor capacidade distributiva.
A diferença também aparece na comparação internacional. Em dados de 2023 utilizados pela Receita, a tributação brasileira sobre bens e serviços correspondia a cerca de 13% do PIB, enquanto a média da OCDE estava em 10,5%.
Por isso, boa parte da sensação de estar pagando imposto a todo momento tem uma explicação concreta.
O imposto está dentro daquilo que consumimos todos os dias.
149 dias trabalhando para pagar tributos?
Existe uma forma mais visual de tentar traduzir esse peso.
O Instituto Brasileiro de Planejamento e Tributação, o IBPT, estimou que, em 2025, um brasileiro médio precisaria trabalhar 149 dias do ano, até 29 de maio, para gerar renda equivalente aos tributos incidentes sobre renda, consumo e patrimônio.
Pela metodologia do instituto, isso corresponderia a 40,82% da renda considerada no estudo.
É importante não confundir esse número com a carga tributária de 32,40% do PIB calculada pelo Tesouro Nacional.
São medidas diferentes.
A carga tributária compara toda a arrecadação do país com o PIB. O levantamento do IBPT tenta traduzir os diferentes tributos que afetam o cidadão em uma quantidade equivalente de dias de trabalho.
Não é uma estatística oficial de carga tributária, mas oferece uma imagem fácil de compreender: pela estimativa do instituto, quase cinco meses de renda equivaleriam ao pagamento de tributos.
A pergunta que surge logo depois é bastante previsível.
E o que recebemos por tudo isso?
Aqui também é preciso evitar uma simplificação.
Dizer que “o imposto não retorna” seria incorreto.
Existem escolas públicas, universidades, hospitais, postos de saúde, vacinação, policiamento, Justiça, estradas, Previdência, assistência social, saneamento, defesa, fiscalização, infraestrutura e milhares de outros serviços e políticas públicas financiados pelo Estado.
O Brasil gasta muito dinheiro para manter essa estrutura.
Em 2024, as despesas do governo geral, somando União, estados e municípios, chegaram a aproximadamente R$ 5,38 trilhões, ou 45,79% do PIB.
Os gastos classificados em saúde corresponderam a 5,03% do PIB. Educação respondeu por 5,10%. Proteção social chegou a 16,53%.
O problema aparece quando o tamanho desse esforço financeiro é comparado a alguns dos resultados obtidos.
Na educação, a diferença é difícil de ignorar
No PISA 2022, avaliação internacional coordenada pela OCDE, os estudantes brasileiros alcançaram médias de 379 pontos em matemática, 410 em leitura e 403 em ciências.
As médias da OCDE foram, respectivamente, 472, 476 e 485 pontos.
Em matemática, apenas 27% dos estudantes brasileiros atingiram pelo menos o nível básico de proficiência. Na média dos países da OCDE, foram 69%.
Isso não significa que os resultados educacionais dependam exclusivamente de quanto o governo arrecada ou gasta. Educação envolve fatores sociais, familiares, econômicos, pedagógicos e administrativos acumulados durante décadas.
Mas existe uma pergunta legítima.
Se o país realiza um esforço tributário semelhante ao de várias economias desenvolvidas, por que ainda apresenta uma distância tão grande em resultados básicos de educação?
E ainda discutimos acesso adequado a esgoto
O saneamento mostra outra face do problema.
O Censo 2022 revelou que 62,5% da população brasileira estava atendida por rede de coleta de esgoto.
Incluindo fossas sépticas consideradas adequadas, o percentual chegava a 75,7%.
Isso significa que 24,3% da população ainda utilizava soluções de esgotamento mais precárias.
Estamos falando de uma necessidade básica.
E é justamente esse tipo de contraste que alimenta a sensação de baixo retorno dos impostos.
O Brasil consegue mobilizar uma parcela da economia semelhante à média dos países da OCDE, mas ainda precisa solucionar problemas que muitas dessas economias resolveram há décadas.
O Brasil tem o “pior retorno de impostos do mundo”?
Essa afirmação aparece com frequência nas redes sociais, mas merece cuidado.
O IBPT produz um indicador chamado Índice de Retorno de Bem-Estar à Sociedade, o IRBES. Na edição divulgada em 2025, com dados referentes a 2023, o Brasil ficou na última posição entre os 30 países de maior carga tributária selecionados pelo instituto.
O resultado é relevante, mas não significa literalmente que uma pesquisa internacional comprovou que o Brasil possui “o pior retorno de impostos do planeta”.
O índice é produzido por uma instituição privada e combina carga tributária com o Índice de Desenvolvimento Humano. O IDH possui peso elevado na metodologia.
Portanto, o ranking funciona melhor como um indicador da distância entre esforço tributário e desenvolvimento do que como uma medida direta da eficiência de cada real arrecadado.
Nem precisamos recorrer exclusivamente a esse ranking para perceber o problema.
Os dados oficiais de educação, saneamento, arrecadação e despesas já mostram que o Brasil realiza um esforço financeiro elevado enquanto ainda convive com déficits importantes.
Afinal, para onde vai tanto dinheiro?
Seria confortável responder apenas “corrupção”.
Também seria incompleto.
Corrupção e desperdício existem, precisam ser investigados e combatidos. Mas o tamanho das contas públicas brasileiras não pode ser explicado apenas por eles.
Uma parcela enorme das despesas já nasce comprometida.
Previdência, benefícios sociais, folha de pagamento, transferências obrigatórias e diversos gastos determinados por regras constitucionais e legais reduzem significativamente a liberdade dos governos para decidir onde aplicar recursos.
O resultado é um orçamento rígido.
O Banco Mundial já chamou atenção para esse problema, observando que despesas obrigatórias e indexadas limitam o espaço para investimento e dificultam uma alocação mais eficiente do dinheiro público.
Há também os chamados gastos tributários.
São benefícios, isenções, deduções e regimes especiais pelos quais o governo deixa de arrecadar determinados valores para incentivar setores, grupos ou atividades específicas.
O Fundo Monetário Internacional estimou os gastos tributários federais brasileiros em cerca de 4,4% do PIB em 2025.
Isso não significa que toda isenção seja ruim. Algumas podem produzir benefícios econômicos ou sociais relevantes.
Mas existe uma regra simples que deveria valer para todas: se o Estado abre mão de arrecadação, precisa saber qual resultado está comprando com essa decisão.
Há ainda o custo de um sistema absurdamente complicado
Por décadas, o Brasil acumulou diferentes impostos sobre consumo cobrados pela União, pelos estados e pelos municípios.
PIS, Cofins, ICMS, ISS e IPI possuem regras, bases de cálculo, regimes e exceções diferentes.
Essa complexidade gera custos que não aparecem diretamente na alíquota do imposto.
Empresas precisam manter equipes, sistemas e consultorias apenas para descobrir quanto devem pagar, onde devem pagar e quais regras precisam seguir.
Esse dinheiro também tem custo para a economia.
A OCDE já classificou o sistema brasileiro de tributação sobre consumo como altamente complexo e apontou seus efeitos sobre produtividade, concorrência e custos administrativos.
Parte desse problema está sendo enfrentada pela reforma tributária.
A reforma tributária começou. Ela vai fazer o brasileiro pagar menos?
Em 2026 começou a transição para o novo modelo de tributação do consumo.
A CBS e o IBS substituirão gradualmente vários dos tributos atuais. A implementação continuará durante os próximos anos e o novo sistema deverá estar plenamente estabelecido em 2033.
A mudança pode atacar um dos maiores defeitos do modelo brasileiro: a complexidade.
OCDE e FMI apontam potencial para redução dos custos de conformidade, das distorções econômicas e de problemas gerados pela fragmentação atual.
Mas existe um detalhe essencial.
Simplificar a cobrança não significa necessariamente reduzir a quantidade arrecadada.
A reforma foi estruturada buscando neutralidade de arrecadação.
Em outras palavras, podemos terminar com um sistema muito mais racional e continuar entregando ao Estado uma parcela elevada da riqueza produzida no país.
Por isso, existem duas discussões diferentes.
Uma é como cobramos impostos.
A outra é quanto cobramos e o que fazemos com o dinheiro arrecadado.
Resolver a primeira não elimina a segunda.
O que deveríamos cobrar?
Transformar essa discussão em briga entre governos ou partidos é uma excelente maneira de nunca resolver o problema.
O sistema tributário brasileiro, a estrutura dos gastos públicos e suas distorções foram construídos durante décadas. Presidentes, governadores, prefeitos, Congressos e diferentes grupos políticos participaram desse processo.
A cobrança precisa continuar independentemente de quem estiver no poder.
Algumas questões deveriam fazer parte permanentemente do debate público:
- tributação mais simples e compreensível, para reduzir custos e permitir que o cidadão entenda melhor quanto paga;
- menor dependência da tributação sobre consumo, reduzindo o impacto proporcional sobre as famílias de menor renda;
- metas públicas de resultado, principalmente em educação, saúde, segurança, saneamento e infraestrutura;
- avaliação periódica de programas e gastos públicos, mantendo aquilo que funciona e corrigindo ou encerrando políticas que não entregam resultados;
- revisão de benefícios tributários, exigindo justificativa e resultados para a manutenção de renúncias fiscais;
- transparência voltada para resultados, e não apenas para mostrar quanto dinheiro foi gasto;
- responsabilidade fiscal, porque despesas permanentes sem financiamento adequado reaparecem posteriormente na forma de dívida, juros, menos investimento ou necessidade de aumentar arrecadação.
Cobrar melhores resultados não significa defender o desaparecimento do Estado.
Significa exigir que um Estado que custa caro funcione de maneira compatível com aquilo que cobra da sociedade.
A conta já é pesada. Não precisamos exagerá-la
O Brasil não possui a maior carga tributária do mundo.
E não precisamos repetir esse mito para defender mudanças.
A realidade já oferece argumentos suficientes.
O país arrecada uma parcela da economia muito próxima à média da OCDE e muito superior à média da América Latina e do Caribe.
Boa parte dessa arrecadação está concentrada no consumo, atingindo diariamente famílias de todas as faixas de renda.
Ao mesmo tempo, continuamos convivendo com resultados educacionais baixos, déficits de saneamento, forte rigidez orçamentária, benefícios tributários relevantes e uma longa história de complexidade na cobrança de impostos.
Também é verdade que os tributos financiam serviços essenciais. Qualquer proposta séria de redução permanente da carga precisa discutir quais despesas serão reduzidas, quais programas podem ser reorganizados e onde existe espaço real para eficiência.
A pergunta central, portanto, não precisa de exagero:
quanto estamos pagando e que resultados estamos conseguindo produzir coletivamente com esse dinheiro?
Essa pergunta não pertence à esquerda, à direita, ao governo atual ou ao governo anterior.
Pertence a quem paga a conta.
E cobrar respostas também.
Fontes utilizadas na apuração
- Tesouro Nacional, Carga Tributária do Governo Geral 2025.
- Receita Federal, Carga Tributária no Brasil 2024.
- OCDE, Revenue Statistics 2025.
- OCDE, Revenue Statistics in Latin America and the Caribbean 2026.
- Tesouro Nacional, COFOG: Despesas por Função do Governo Geral 2024.
- OCDE, PISA 2022 Results: Brazil.
- IBGE, Censo Demográfico 2022, dados sobre esgotamento sanitário.
- OCDE, estudos sobre a reforma da tributação do consumo no Brasil.
- Fundo Monetário Internacional, Brazil: 2025 Article IV Consultation.
- Banco Mundial, análises sobre finanças públicas e rigidez orçamentária brasileira.
- IBPT, estudos sobre dias trabalhados para pagar tributos e IRBES, utilizados como fontes complementares e com as devidas ressalvas metodológicas.
Observe com mais atenção.


